
Alasan mempertahankan pilihan dan menambah UNVR
Daftar pilihan UOB Kay Hian kini berisi AADI, ASII, BBCA, BULL, CMRY, ELSA, GOTO, INKP, TLKM, EXCL, dan UNVR. Indonesia Research Team UOB Kay Hian memperkirakan pemulihan pasar tidak akan merata, sehingga kekuatan keuangan dan ketahanan usaha emiten menjadi pertimbangan utama.
UNVR masuk karena volume penjualannya membaik dan prospek dividennya dinilai menarik oleh tim riset. Pendapatan perusahaan telah meningkat dalam lima kuartal beruntun. Selama Januari-September 2026, penjualan bertambah 7,2 persen, sementara laba dari operasi yang dilanjutkan naik 10,6 persen. UOB juga mencermati rasio pembayaran dividen sebesar 100 persen dan memperkirakan pembagian dividen interim sebelum akhir 2026.
Untuk BBCA, ASII, dan TLKM, UOB menilai hasil operasional kuartal III-2026 masih menjadi alasan untuk mempertahankan ketiganya. Namun, saham-saham tersebut menghadapi potensi penjualan langsung oleh investor pasif jika MSCI meneruskan perubahan klasifikasi Indonesia. Selama konsultasi, pergerakan dana asing berpotensi lebih menentukan harga saham daripada kondisi fundamentalnya.
BBCA membukukan pertumbuhan laba bersih kuartalan sebesar 5,6 persen. Margin bunga bersih atau net interest margin (NIM) naik dari 5,3 persen pada kuartal sebelumnya menjadi 5,6 persen. Perusahaan juga meningkatkan panduan pertumbuhan kredit ke kisaran 10-11 persen.
Pada ASII, laba bersih inti kuartal III-2026 tercatat Rp9,7 triliun, atau naik 19,7 persen dibandingkan kuartal sebelumnya dan 11,5 persen dibandingkan setahun sebelumnya. Akumulasi laba bersih inti sembilan bulan mencapai 87 persen dari proyeksi UOB Kay Hian dan 84 persen dari konsensus.
Pemulihan usaha jasa pertambangan dan alat berat, bersama beroperasinya kembali produksi emas Martabe, menopang hasil ASII. Dari sisi pengelolaan modal, UOB menilai rencana pembelian kembali saham senilai Rp8 triliun serta penawaran tender saham AUTO turut memberi dukungan.
Adapun TLKM menanggung sejumlah biaya yang terpusat pada kuartal III-2026, termasuk biaya nonoperasional. Meski demikian, UOB tetap memasukkannya dalam daftar pilihan dan memperkirakan pendapatan usaha selulernya berpotensi stabil pada kuartal IV-2026.
Hasil usaha emiten dan tekanan biaya
Penilaian atas ketahanan laba juga bertumpu pada laporan keuangan 43 perusahaan dalam cakupan riset UOB Kay Hian yang sudah merilis hasil sembilan bulan pertama 2026. Sebanyak 42 persen melampaui estimasi, 28 persen memenuhi ekspektasi, dan 30 persen belum mencapai perkiraan.
Total pendapatan perusahaan-perusahaan itu tumbuh 13 persen secara tahunan, sedangkan laba bersihnya meningkat 19 persen. Jika emiten komoditas tidak dihitung, pertumbuhan pendapatan maupun laba bersih hanya 7 persen. Menurut riset tersebut, angka ini menunjukkan bahwa momentum pertumbuhan laba di luar komoditas masih terbatas.
Kenaikan imbal hasil obligasi global menjadi risiko karena dapat menambah tekanan terhadap rupiah dan mempersempit ruang Bank Indonesia untuk melonggarkan kebijakan. Biaya pinjaman perusahaan pun berisiko naik. Pada saat yang sama, harga minyak yang tetap tinggi dan potensi inflasi pangan akibat El Nino dapat melemahkan daya beli serta membuat biaya input bertahan tinggi.
Kinerja portofolio saat IHSG merosot
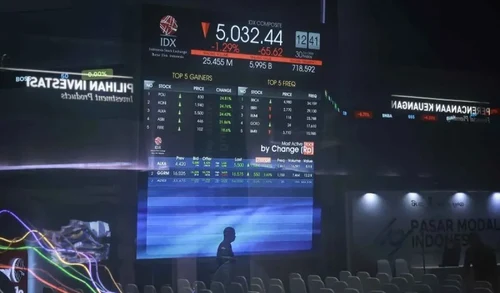
Pada Oktober 2026, IHSG kehilangan 18,1 persen secara bulanan. Penurunan itu berlangsung setelah MSCI membuka konsultasi mengenai kemungkinan perubahan status Indonesia dari Emerging Market menjadi Standalone Market. Sentimen tersebut sempat membawa indeks ke bawah 5.000 sepanjang Oktober dan awal November, sementara rupiah melemah 1,4 persen terhadap dolar AS pada periode yang sama.
Tekanan terbesar menimpa infrastruktur dengan penurunan 27,4 persen, diikuti barang baku 25,3 persen, industri 24,3 persen, dan energi 23,1 persen. Keuangan dan kesehatan relatif lebih bertahan, meskipun masing-masing tetap turun 9,8 persen dan 11,1 persen.
Portofolio 10 saham pilihan UOB Kay Hian sebelumnya membukukan penurunan rata-rata 13,9 persen. Menurut riset tersebut, kinerjanya mengungguli IHSG sebesar 4,3 poin persentase.
Di dalam portofolio itu, AADI naik 3,4 persen dan ASII menguat 2,9 persen. Koreksi CMRY dan ELSA lebih terbatas, masing-masing 4,4 persen dan 4,5 persen. Sebaliknya, BULL turun 34,4 persen dan EXCL merosot 30 persen, menjadi dua penurunan terdalam. INKP kehilangan 21,5 persen, sedangkan BBCA turun 19,4 persen.
Dasar usulan MSCI dan tanggapan BEI
Ketidakpastian klasifikasi pasar bermula dari konsultasi yang resmi dibuka MSCI pada 15 Oktober 2026. MSCI menyebut adanya kekhawatiran signifikan dari pelaku pasar mengenai kelayakan investasi di pasar saham Indonesia, termasuk struktur kepemilikan yang dinilai tidak transparan serta dugaan perdagangan terkoordinasi.
Sebelumnya, pada Juni 2026, MSCI menyatakan akan mempertimbangkan pembukaan konsultasi reklasifikasi apabila kemajuan yang memadai belum terlihat pada tinjauan indeks November 2026.
Dalam pengumumannya, MSCI mengakui sejumlah reformasi yang telah diumumkan otoritas Indonesia. Langkah itu mencakup pengungkapan pemegang saham dengan kepemilikan di atas 1 persen, perincian klasifikasi investor, pelaporan High Shareholding Concentration (HSC), serta peta jalan untuk menaikkan batas minimum saham publik atau free float menjadi 15 persen.
Namun, investor institusional meminta pelaksanaan yang konsisten dan bukti dampak material yang bertahan. MSCI menilai kemajuan yang memadai belum tampak secara konsisten.
Menanggapi pengumuman itu, Direktur Utama Bursa Efek Indonesia Jeffrey Hendrik menyatakan BEI akan meminta klarifikasi mengenai dasar pertimbangan reklasifikasi. Dalam pernyataan tertulis pada Jumat, 16 Oktober 2026, yang diberitakan Bisnis.com, ia juga menegaskan bahwa BEI dan OJK telah mengambil langkah untuk memperbaiki transparansi serta integritas pasar.
MSCI tidak memilih opsi Frontier Market karena kategori tersebut dinilai belum cukup mencerminkan kedalaman persoalan pasar Indonesia. Usulan konsultasinya adalah perpindahan langsung ke Standalone Market.
Menurut Bisnis.com, Standalone Market merupakan kelompok di luar pasar maju, berkembang, maupun perintis. Daftar acuan MSCI memasukkan Argentina, Jamaika, Panama, Trinidad dan Tobago, serta sejumlah negara di Eropa, Timur Tengah, dan Afrika ke dalam kelompok ini. Belum ada negara Asia Pasifik yang masuk kategori tersebut.
Pembatasan indeks dan jadwal keputusan
Selama konsultasi, MSCI mempertahankan pembekuan atas sejumlah perubahan indeks saham Indonesia. Tidak ada kenaikan Foreign Inclusion Factor (FIF) maupun Number of Shares (NOS), penambahan saham ke MSCI Indonesia Investable Market Index (IMI), atau perpindahan saham ke segmen ukuran indeks yang lebih tinggi.
Meski demikian, MSCI tetap menghapus saham yang diidentifikasi otoritas Indonesia melalui kerangka HSC. Data keterbukaan pemegang saham 1 persen juga tetap digunakan untuk menyesuaikan perkiraan free float.
Konsultasi dijadwalkan berakhir pada 30 April 2027, dan keputusan akhir ditargetkan paling lambat 30 Juni 2027. MSCI menyatakan akan meneruskan usulan perpindahan ke Standalone Market kecuali konsultasi menemukan bukti jelas tentang perbaikan material dalam tata kelola dan fungsi pasar yang menjadi dasar untuk mempertimbangkan kembali usulan itu.
UOB Kay Hian menilai partisipasi asing berpotensi tetap rendah selama masa konsultasi, sehingga ruang pemulihan valuasi saham Indonesia dapat terbatas.
Estimasi perubahan indeks November
Sebelum keputusan klasifikasi pasar, perhatian tertuju pada pengumuman tinjauan berkala MSCI tanggal 11 November 2026. Perubahan komposisinya dijadwalkan efektif mulai 1 Desember 2026.
UOB Kay Hian memperkirakan BRPT, BRMS, dan UNTR berpotensi menjadi kandidat penghapusan dari indeks. Perhitungan itu memakai estimasi kapitalisasi pasar dalam dolar AS yang telah disesuaikan dengan free float. Untuk UNTR, pembelian kembali saham juga menimbulkan risiko tambahan berupa kemungkinan penurunan FIF.
Tim riset menegaskan bahwa perkiraan tersebut bukan keputusan MSCI. Penetapan ambang batas akhir, harga acuan, dan perlakuan free float tetap berada pada MSCI. Keputusan membeli atau menjual saham sepenuhnya menjadi tanggung jawab investor.