
Saham Menguat Mendominasi Perdagangan Awal
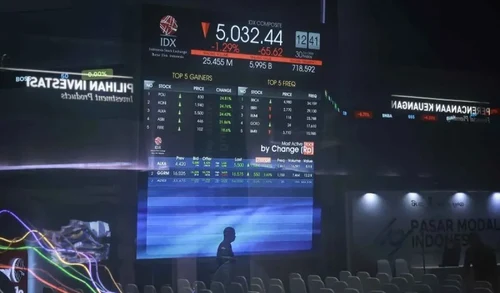
Data RTI menunjukkan IHSG memulai perdagangan di posisi 5.397,34, di atas penutupan sebelumnya sebesar 5.387. Indeks kemudian sempat turun ke zona merah sebelum kembali naik hingga membukukan penguatan 0,94 persen pada pukul 09.13 WIB.
Pada waktu yang sama, LQ45 berada di 548,23 setelah naik 0,69 persen. Sebanyak 426 saham mencatat kenaikan, berbanding 140 saham yang turun dan 173 saham yang tidak berubah. Rentang pergerakan IHSG pada awal sesi berada antara 5.366,29 dan 5.442,97.
Kebijakan BI Menopang, Isu MSCI Membatasi
Analis Pilarmas Investindo Sekuritas menilai kebijakan Bank Indonesia turut menopang kenaikan IHSG pada Jumat. Bank sentral mempertahankan suku bunga acuan atau BI Rate sebesar 5,75 persen untuk bulan keempat berturut-turut. Untuk mendukung stabilitas rupiah, BI juga menaikkan suku bunga deposit facility sebesar 25 basis poin.
Langkah berikutnya yang direncanakan BI adalah penurunan rasio giro wajib minimum (GWM) secara bertahap mulai 1 November 2026. Kebijakan itu ditujukan untuk menambah likuiditas sistem perbankan sekitar Rp190 triliun.
Namun, menurut analis Pilarmas, pernyataan Presiden Prabowo Subianto mengenai usulan MSCI turut membatasi penguatan indeks. Prabowo mengkritik usulan untuk memindahkan Indonesia dari kategori pasar negara berkembang (emerging market) menjadi pasar mandiri (standalone market). Ia menegaskan Indonesia tidak akan gentar menghadapi rencana tersebut.
Pemulihan Setelah Tekanan Awal Pekan
Sebelum perdagangan Jumat, IHSG telah mencatat pemulihan selama tiga hari berturut-turut. Pada Kamis (22/10/2026), indeks sempat turun ke 5.247, lalu menutup sesi dengan kenaikan 59,54 poin atau 1,12 persen. Sektor energi dan transportasi membukukan penguatan terbesar, sementara teknologi menjadi satu-satunya sektor yang turun.
Pemulihan itu terjadi setelah IHSG ditutup di 4.996,61 pada Senin (19/10/2026), posisi terendah sejak Oktober 2020. Hingga hari tersebut, penurunan indeks sepanjang 2026 mencapai 42,22 persen. Berdasarkan catatan Bursa Efek Indonesia, kinerja IHSG menjadi yang terburuk di antara indeks saham dunia. Akumulasi jual bersih investor asing sepanjang tahun hingga saat itu mencapai Rp89,91 triliun.
Tekanan Teknologi dan Minyak Membayangi Pasar Global
Di Asia, kenaikan tipis Hang Seng Hong Kong belum mengubah gambaran mayoritas bursa yang melemah pada Jumat. Data Investing.com mencatat Nikkei 225 Jepang berada di 62.029 setelah turun 1,40 persen. S&P/ASX 200 Australia turun 0,28 persen ke 8.768,90, sedangkan Nifty 50 India kehilangan 0,54 persen ke 22.687,65.
Tekanan regional menyusul pelemahan Wall Street pada Kamis (22/10/2026). Nasdaq jatuh 2,6 persen, penurunan harian terdalam sejak awal Juni. Philadelphia SE Semiconductor Index (SOX) merosot 6,7 persen, yang terdalam sejak 23 Juni. Setelah laporan keuangan dirilis, saham Meta Platforms turun 7 persen dan Tesla melemah 3,1 persen.
Sektor teknologi juga mendapat tekanan dari pembatalan rencana penawaran umum perdana (IPO) Solidigm di AS. Induk usahanya, produsen cip Korea Selatan SK Hynix, membatalkan rencana tersebut setelah mendapat penolakan pemegang saham.
Setelah reli panjang saham teknologi, investor mengurangi kepemilikan dan beralih ke obligasi pemerintah AS serta yen Jepang. Aksi jual saham terkait kecerdasan buatan (AI) turut mendorong peralihan ini. Obligasi Treasury mencatat reli terbesar dalam lebih dari dua tahun, sementara imbal hasil tenor 10 tahun turun 17 basis poin menjadi 4,95 persen. Imbal hasil tersebut berada di bawah 5 persen untuk pertama kalinya dalam sebulan. Yen juga menguat hingga 156,60 per dolar AS.
Sementara itu, Brent bertahan di sekitar US$113,10 per barel pada Jumat, setelah melonjak sehari sebelumnya akibat serangan di ladang minyak Shaybah milik Saudi Aramco di Arab Saudi. Dua orang tewas dalam serangan itu, tetapi operasional tidak terganggu. Kelompok Houthi juga mengklaim telah menyerang pelabuhan Yanbu. Menurut Metrotvnews, kenaikan harga minyak tersebut meningkatkan ketegangan geopolitik di Timur Tengah dan memperburuk kekhawatiran inflasi.